
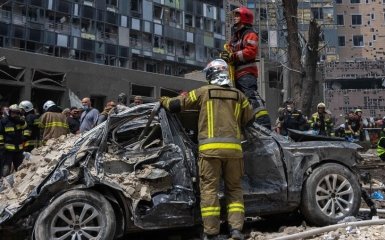
Военное КАСКО — это страховая защита автомобиля от повреждения или уничтожения вследствие военных рисков: ракетных ударов, атак дронов, падения обломков, взрывной волны, пожара по прилету, действия средств ПВО или разрушения рядом конструкций. Для украинских водителей такая страховка стала практическим ответом на реальность, в которой автомобиль может пострадать не в ДТП, а на парковке возле дома, офиса, ТРЦ или во время стоянки под открытым небом.
Главные тезисы
- Военное КАСКО – это не отдельный государственный вид страхования, а рыночное название продуктов, покрывающих определенные договором убытки от военных событий.
- Спрос вырос из-за очевидного риска для авто в крупных городах и населенных пунктах, которые регулярно подвергаются атакам.
- Чаще всего ошибка водителя — думать, что любой полис с военным риском автоматически заменяет полное КАСКО.
Обычная автогражданка не ремонтирует собственное авто после обстрела. Она создана для компенсации ущерба пострадавшим в ДТП, а МТСБУ прямо объясняет: автогражданка не предназначена для ремонта вашего собственного автомобиля после ДТП по вашей вине. Для защиты именно своего автомобиля необходим КАСКО, отдельный полис военных рисков или полное КАСКО с добавленным военным покрытием.
По состоянию на 10 сентября 2026 года украинские страховщики предлагают разные форматы такой защиты: отдельный краткосрочный полис на 3–6–12 месяцев, дополнительную опцию к полному КАСКО или специальную программу только от военных рисков. Условия существенно отличаются: тариф может зависеть от стоимости автомобили, возраста, территории эксплуатации, франшизы, лимита возмещения, действующего КАСКО и перечня покрытых событий.
Что такое военное КАСКО простыми словами
Военное КАСКО – это не отдельный государственный вид страхования, а рыночное название продуктов, покрывающих определенные договором убытки от военных событий. У разных компаний названия могут быть разными: "военные риски", "защита от военных рисков", "КАСКО от прилетов", "Железный купол", "Патронус" или другие коммерческие названия.
Юридически решающее значение имеет не название, а договор. Закон Украины "О страховании" определяет страховой случай как событие, предусмотренное договором страхования или законодательством, риск возникновения которого застрахован, и с наступлением которого возникает обязанность страховщика произвести страховую выплату. Поэтому вопрос "покрывается ли обстрел" нужно проверять не в рекламном баннере, а в условиях конкретного договора.
В практическом смысле военное КАСКО отвечает на три вопроса:
что именно произошло с авто;
входит ли это событие в покрытие;
как страховщик рассчитает выплату.
К примеру, одна программа может покрывать прямое попадание ракеты или дрона, падение обломков и взрывную волну. Другая — иметь ограничение пожара, разрушение строительных конструкций, территории, возраста авто, франшизы или полной гибели транспортного средства.
Почему спрос на военное КАСКО вырос
Спрос вырос из-за очевидного риска для авто в крупных городах и населенных пунктах, которые регулярно подвергаются атакам. Машина может стоять у дома и получить повреждения от стекла, обломков фасада, частей дрона, взрывной волны, пожара соседнего автомобиля или обрушения конструкции.
По данным Delo.ua, опросившему страховые компании, в первой половине 2026 года спрос на страхование авто от военных рисков существенно вырос: "ИНГО" за январь-июнь получила 71,8 млн грн платежей по таким программам, ARX за первые пять месяцев выплатила 21 млн грн более чем за сотню 200 урегулированных случаев с начала полномасштабного вторжения на сумму более 46 млн грн.
Причина не сводится к количеству договоров. Ремонт современного автомобиля существенно подорожал: фары, панорамная крыша, камеры, радары, датчики, электронные блоки, декоративные элементы и кузовные работы могут стоить десятки или сотни тысяч гривен. Даже если автомобиль не уничтожен, мелкие на первый взгляд обломки могут повредить стекло, оптику, крышу, капот, лакокрасочное покрытие, проводку или салон.
Что может покрывать страховка от ракет и дронов
Типичное покрытие военного КАСКО может включать повреждение или полную гибель автомобиля в результате прямого или опосредованного действия ракет, беспилотников, баражирующих боеприпасов, обломков, средств противовоздушной или противоракетной обороны, взрывной волны или связанных с этим последствий. Но конкретный список зависит от договора.
PZU описывает защиту от военных рисков как покрытие последствий, связанных с военной обстановкой, тогда как КАСКО покрывает стандартные риски типа ДТП, похищения, стихийных явлений; для авто в военное время компания указывает предел возмещения до 5 млн грн на одно транспортное средство.
ARX в продукте "Железный купол" определяет военные риски как потерю или повреждение транспортного средства исключительно в результате прямого или косвенного воздействия ракет, беспилотников, их обломков, средств ПВО и ПРО; для отдельного продукта указывается франшиза 10% страховой суммы, а при наличии действующего КАСКО ARX на дату события франшиза может не применяться.
"Арсенал Страхование" в продукте "Патронус" описывает покрытие повреждения или уничтожения авто вследствие прямого или опосредованного действия ракет, дронов, баражирующих боеприпасов, средств ПВО/ПРО и их обломков, если территория страхования не входит в территории, где ведутся боевые действия или действуют другие исключения.
Что военное КАСКО обычно не покрывает
Чаще всего ошибка водителя — думать, что любой полис с военным риском автоматически заменяет полное КАСКО. Это не так. Отдельный более дешевый продукт может покрывать только военные события и не работать при обычном ДТП, похищении, падении дерева во время урагана, наезде на яму, повреждении на парковке или противоправных действиях третьих лиц.
"Арсенал Страхование" в FAQ прямо разделяет продукты: КАСКО ALL RISKS и КАСКО 50/50 покрывают угон, ДТП, стихийные явления, пожар, падение предметов и другие события, а КАСКО "Патронус" покрывает исключительно военные риски. ИНГО также рекомендует для максимальной защиты от ДТП, стихии, пожара, разбоя, похищения и других рисков заключать договор КАСКО, тогда как "Отбой тревоги" сфокусирован на последствиях военных действий.
Типичные исключения, которые нужно искать в договоре:
территории активных боевых действий;
временно оккупированные территории;
отдельные приграничные или прифронтовые населенные пункты;
авто на временной регистрации или транзитных номерах;
использование авто как такси или для платной перевозки, если это не согласовано;
повреждение до начала действия договора;
события без должной фиксации;
нарушение сроков уведомления страховщика;
ремонт к осмотру без согласования;
отсутствие подтверждающих документов;
отдельные виды спецтранспорта или коммерческого использования.
Каждый из этих пунктов может быть решающим. Полис по привлекательной цене может оказаться слабым, если территория стоянки авто исключена с покрытия или лимит ниже реальной стоимости машины.
Сколько стоит военное КАСКО
На рынке часто встречаются тарифы в пределах примерно 0,8–2% от стоимости авто в год, но это ориентир, а не гарантированная цена. По данным Delo.ua, ARX предлагала годовую цену "Железного купола" в диапазоне 0,8-2% от стоимости машины с возможностью оформления на 3, 6 или 12 месяцев, "ИНГО" для добавленного военного риска к обычному КАСКО указывала старт от 1,08%, а для отдельного полиса - от 1,08%. Арсенал Страхование в FAQ отмечает для Патронуса годовой тариф 1,99% страховой суммы, 0,99% на 3 месяца и 1,49% на 6 месяцев.
Примерный расчет:
авто за 500 000 грн при тарифе 1% – около 5 000 грн в год;
авто за 1 000 000 грн при тарифе 0,8-2% - около 8 000-20 000 грн;
авто за 2 000 000 грн при тарифе 0,8-2% - около 16 000-40 000 грн;
авто за 4 000 000 грн при тарифе 1,5% – около 60 000 грн.
Но фактическая цена может изменяться из-за возраста автомобиля, марки, рыночной стоимости, места эксплуатации, срока договора, франшизы, наличия обычного КАСКО, количества предварительных страховых случаев, документов, способа осмотра и индивидуальных правил страховщика.
Что такое франшиза и почему она важна
Франшиза – это часть ущерба, которую владелец авто оплачивает сам. Она может быть фиксированной суммой или процентом. В военном КАСКО франшиза часто оказывает существенное влияние на реальную пользу полиса.
К примеру, если страховая сумма составляет 1 000 000 грн, а безусловная франшиза — 10% страховой суммы, то собственник фактически берет на себя 100 000 грн. Если обломки повредили стекло и фару на 80 000 грн, выплата может не иметь смысла или быть нулевой в зависимости от условий. Если убыток 400 000 грн., страховая может компенсировать сумму после вычитания франшизы.
ARX для отдельного "Железного купола" отмечает безусловную франшизу 10% страховой суммы, при наличии отдельных действующих договоров КАСКО ARX на дату события франшиза по этому риску может не применяться. В Патронусе по данным публичных материалов франшиза может отличаться в зависимости от ремонта или полной гибели авто, поэтому ее нужно проверять в действующей редакции договора.
Низкий тариф не всегда выгоден, если франшиза высока. Водитель должен сравнивать не "сколько стоит полис", а "сколько я реально получу после повреждения".
Лимит выплаты: главный риск для дорогого авто
Страховая сумма и предел ответственности — это максимальный предел, до которого страховщик отвечает по договору. Если авто стоит 3 млн. грн., а лимит возмещения составляет 1,5 млн. грн., полная гибель машины не означает возврата ее рыночной стоимости.
ИНГО для продукта "Отбой тревоги" указывает, что страховая сумма устанавливается в размере стоимости транспортного средства, но не более 3 млн грн, если иное не указано в договоре; также приведены ограничения по типу регистрации и отдельным документам, которые могут потребоваться для подтверждения страхового случая. PZU в материалах о военных рисках отмечает максимальный лимит ответственности до 5 млн грн на одно транспортное средство.
Для недорогого авто предел может быть достаточным. Для нового премиального кроссовера, электромобиля, служебного авто с дополнительным оборудованием или машины с дорогими системами помощи водителю лимит нужно считать по отдельности. Особенно важно проверить, входит ли в страховую сумму дополнительное оборудование: зарядные кабели, багажная система, спецоборудование, дорогие колеса, тюнинг или установленная после покупки электроника.
Территория действия: где полис может не работать
Военное КАСКО почти всегда имеет территориальные ограничения. Страховщик может исключать временно оккупированные территории, районы активных боевых действий, общины из официального перечня территорий боевых действий, отдельные области или населенные пункты у фронта или границы.
PZU в корпоративном описании военных рисков отмечает, что покрытие действует при условии, что на дату происшествия территория не вышла из-под контроля органов власти Украины и не находится в зоне военных или боевых действий, территориях АТО/ООС, а также среди перечисленных областей и территорий в соответствии с условиями продукта. ARX в информационном документе также привязывает действие покрытия к территориальным общинам, не входящим в территории боевых действий, возможным боевым действиям или временно оккупированным территориям в соответствии с документами компетентных органов.
Перед покупкой полиса необходимо проверить адрес, где автомобиль практически стоит огромную часть времени. Если машина постоянно находится в исключающем страховщике, полис может не дать ожидаемой защиты.
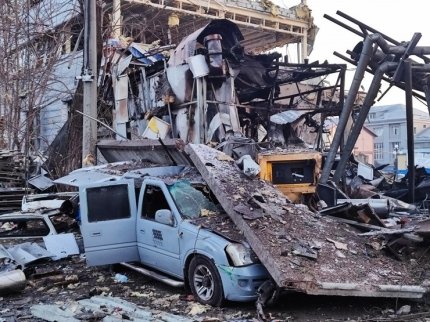
Отдельное военное или полное КАСКО с военным риском
Есть два основных подхода.
Первый – отдельный полис только от военных рисков. Он дешевле, проще и подходит водителю, который хочет защититься от ракет, дронов, обломков, взрывной волны и подобных событий. Но обычные ДТП, угон, стихия или повреждение на парковке могут оставаться вне покрытия.
Второе — полное КАСКО с добавленным военным риском. Оно стоит дороже, зато покрывает более широкий перечень событий. ИНГО на странице КАСКО отмечает, что полное КАСКО может покрывать разные риски, а "Отбой тревоги" является отдельной программой для ущерба от военных рисков; средний рыночный тариф полного КАСКО компания описывает в диапазоне 2,5–6% от стоимости авто в год.
Отдельный полис может быть логичным для авто, которое стоит под открытым небом в большом городе, но владелец готов самостоятельно нести риск обычного ДТП. Полное КАСКО с военным расширением лучше подходит для нового, кредитного, лизингового, корпоративного или дорогого авто, где любой большой ущерб критический для бюджета.
Кому военное КАСКО нужно больше всего
Больше всего смысла в таком полисе для владельцев авто, имеющих высокий риск стоянки и дорогостоящий ремонт. Это жители больших городов, водители без подземного паркинга, владельцы новых и дорогих машин, электромобилей, кроссоверов с панорамной крышей, авто с матричной оптикой, камерами, радарами, дорогими кузовными деталями и сложной электроникой.
Полис следует рассмотреть, если:
авто часто стоит во дворе многоэтажки;
рядом есть стеклянные фасады, бизнес-центры, ТРЦ или плотная парковка;
машина нужна для работы каждый день;
авто куплено в кредит или лизинг;
ремонт даже мелких повреждений будет дорогим;
нет подземного паркинга;
собственник не готов самостоятельно покрывать риск полной потери;
авто имеет высокую рыночную стоимость.
Для старой машины с низкой рыночной ценой решение не столь очевидно. Если франшиза велика, а предел вероятной выплаты близок к стоимости полиса за несколько лет, экономический смысл может оказаться слабым. В таком случае лучше честно посчитать: сколько стоит авто, сколько стоит полис, какая франшиза, какова возможная выплата и есть ли более дешевый способ снизить риск, например платный подземный паркинг.
Как сравнивать полисы: не смотрите только на процент
Тариф 0,8%, 1,5% или 1,99% сам по себе мало что говорит. Два полиса за одинаковую цену могут иметь разный лимит, франшизу, территорию действия, список исключений, правила осмотра, порядок ремонта и сроки выплаты.
Перед оплатой сравните:
что именно считается военным риском;
покрывается ли взрывная волна;
или покрываются обломки ПВО/О;
покрывается ли пожар по прилету;
покрывается ли падение стекла, фасада, дерева или конструкций после взрыва;
есть ли покрытие при полной гибели;
какая франшиза при ремонте;
какая франшиза при полной гибели;
какой лимит выплаты;
уменьшается ли страховая сумма после первой выплаты;
восстанавливается ли страховая сумма;
какие территории исключены;
какие документы нужны после происшествия;
можно ли ремонтировать авто на выбранной СТО;
учитывается ли износ деталей;
покрывается ли эвакуатор;
нужно ли ждать осмотра страховщика до ремонта.
Отдельно проверьте, как страховщик определяет конструктивную гибель автомобиля. В договоре может быть прописано, что автомобиль считается экономически нецелесообразным для ремонта, если стоимость восстановления превышает определенный процент его страховой стоимости. После этого из выплаты могут вычесть франшизу и стоимость пригодных остатков.
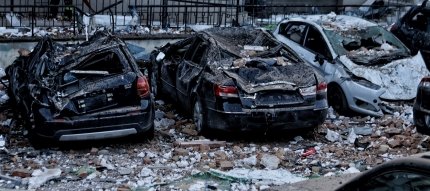
Какие документы понадобятся после обстрела
Пакет документов зависит от договора, но обычно страховщик просит подтвердить само событие, право на автомобиль, обстоятельства повреждения и размер ущерба. ИНГО на странице продукта отмечает, что основным документом доказательства страхового случая с военными рисками является выписка из ЕРДР, а также может потребоваться справка медицинского учреждения о состоянии водителя в отдельных случаях, например, при столкновении с военной техникой.
Практически водителю следует быть готовым к следующим документам:
паспорт или другой документ владельца;
РНОКПП;
свидетельство о регистрации авто;
страховой договор или номер полиса;
фото и видео повреждений;
данные о месте и времени происшествия;
заявление в полицию;
талон-сообщение;
выписка из ЕРДР или другой документ, предусмотренный страховщиком;
акт осмотра или заключение эксперта;
счет СТО или калькуляция ремонта;
документы на эвакуатор, если он покрывается.
МВД в материале по фиксации поврежденного имущества после обстрелов объясняет, что следственно-оперативная группа осматривает поврежденное имущество, составляет протокол осмотра, после обращения полиция предоставляет талон-сообщение, а после внесения сведений в ЕРДР — по требованию заявителя или потерпевшего может предоставить выписку из ЕРДР.
Что делать, если авто повреждено ракетой или дроном
Первый шаг – безопасность. Не подходите к автомобилю, если рядом есть обломки, дым, огонь, оборванные провода, запах горючего, поврежденные газовые трубы, неустойчивые конструкции или работа экстренных служб. Кабинет Министров Украины советует в случае обнаружения обломков ракет или беспилотников не фотографировать и не публиковать такие снимки, а сразу сообщить 101 или 102 и дождаться ГСЧС или полиции.
Когда территория безопасна и службы разрешают доступ, действуйте так:
Зафиксируйте общий план места происшествия.
Сделайте фото авто с разных сторон.
Отдельно сфотографируйте номерные знаки, VIN, пробег, повреждение стекла, кузова, салона, фар и колес.
Не трогайте обломки и подозрительные предметы.
Сообщите полиции и страховой компании.
Уточните у страховщика какие документы нужны именно по вашему договору.
Не начинайте ремонт до осмотра, если договор этого не разрешает.
Сохраните чеки за эвакуатор, стоянку и аварийные работы.
Получите письменную инструкцию от страховщика.
После осмотра согласуйте СТО или порядок выплаты.
Если автомобиль не подлежит восстановлению, его все равно нужно снять с учета. Главный сервисный центр МВД напоминает, что автомобили, уничтоженные или поврежденные в результате обстрела, можно выбраковать, а для этого нужно обратиться в органы досудебного расследования и получить документ, подтверждающий статус потерпевшего; в соответствующих случаях мобильные сервисные центры МВД предоставляют такие услуги бесплатно.
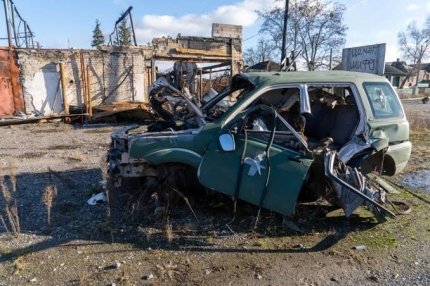
Можно ли ремонтировать авто до осмотра страховщика
Общее правило – не спешить с ремонтом до осмотра или письменного согласования страховщика. Если изменить состояние авто, выбросить обломки, заменить стекло, восстановить кузов или разобрать салон до фиксации, страховщик может подвергнуть сомнению объем ущерба.
МТСБУ в контексте ДТП объясняет схожую страховую логику: поврежденное имущество нужно хранить в том состоянии, в котором оно было после происшествия, до осмотра аварийным комиссаром или экспертом, а также обеспечить возможность такого осмотра. Для военного КАСКО конкретные сроки и правила описывает контракт, но принцип тот же: сначала фиксация, потом ремонт.
Исключение – действия для устранения опасности. Если нужно потушить огонь, перекрыть утечку горючего, эвакуировать авто из опасной зоны или закрыть салон от дождя после выбитого стекла, это может потребоваться. Но перед такими действиями следует максимально зафиксировать состояние авто фото и видео и сообщить страховщику.
Как влияет место парковки
Паркинг не заменяет страховку, но может снизить вероятность ущерба. Подземный или капитальный паркинг часто лучше защищает от стекла, легких отломков, падения элементов фасада, ветвей и части последствий взрывной волны. Открытая стоянка у стеклянного фасада, старых балконов, рекламных конструкций, деревьев или плотно припаркованных автомобилей имеет более высокий риск.
Но страховщик смотрит не только на факт повреждения, но и условия договора. Некоторые продукты могут содержать требования по территории эксплуатации, месту хранения, уведомления об изменении условий или коммерческого использования. "Арсенал Страхование" в материалах "Патронуса" среди обстоятельств, существенно влияющих на оценку риска, называет изменение условий хранения, режима или территории эксплуатации, передачу авто в аренду, использование такси и другие изменения.
Поэтому если авто стало постоянно стоять в другом городе, используется как такси, переданное в аренду или имеющее измененные условия эксплуатации, это нужно проверить по договору и, при необходимости, сообщить страховщику.
Есть ли смысл страховать подержанное авто
Для подержанного авто решение зависит от арифметики. Если автомобиль стоит 250 000 грн., полис в год стоит 5 000 грн., а франшиза составляет 10% страховой суммы, владелец фактически берет на себя 25 000 грн. первого убытка. Если возможный ремонт после обломков будет стоить 20 000–30 000 грн, польза полиса может быть ограничена. Если же авто может быть полностью утрачено, а оно критично нужно для работы, страховка может иметь смысл даже для не нового автомобиля.
Для дорогого авто логика другая. Одна матричная фара, панорамная крыша, радар адаптивного круиза, камера, блок управления или кузовная панель могут стоить больше, чем годовой полис. Поэтому военное КАСКО часто смотрится наиболее рационально для более новых, кредитных, корпоративных и премиальных авто.
Правильный вопрос звучит так: готов владелец самостоятельно оплатить полную потерю или большой ремонт. Если нет, страховка может быть частью финансовой защиты.
Как проверить страховщика перед покупкой
Военное КАСКО – финансовый продукт, поэтому важна не только цена, а надежность компании, порядок урегулирования, реальные выплаты, понятные документы и доступность коммуникации.
Проверьте:
имеет ли компания лицензию;
публикует ли информацию о страховом продукте;
есть ли действующие условия договора;
понятно ли описаны исключения;
есть ли примеры выплат;
как быстро принимают заявления;
доступно ли онлайн-урегулирование;
есть ли партнерские СТО;
можно ли получить письменную консультацию к оплате;
не содержит договор чрезмерно широких оснований для отказа.
В договоре страхования у страхователя тоже есть обязанности. Закон о страховании предусматривает, что при заключении договора по имущественным рискам страхователь должен сообщить страховщику о страховом интересе по отношению к имуществу, а также предоставлять правдивую информацию в пределах условий договора. Если скрыть важные обстоятельства, например, коммерческое использование авто или другой регион постоянной эксплуатации, это может создать проблемы при выплате.
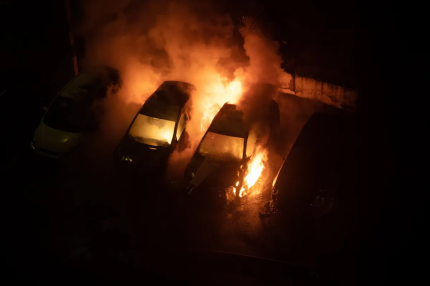
Пошаговая схема выбора военного КАСКО
Оцените рыночную цена авто.
Определите, где машина ночует и где находится чаще всего.
Проверьте, не исключена ли эта территория с покрытия.
Решите, нужен отдельный военный полис или полное КАСКО.
Сравните не менее 3 предложений.
Проверьте список покрытых событий.
Отдельно посмотрите франшизу при ремонте и полной гибели.
Проверьте максимальный предел выплаты.
Уточните, уменьшается ли страховая сумма после первой выплаты.
Прочтите исключение.
Выясните, какие документы требуются после обстрела.
Проверьте правила осмотра авто до заключения договора.
Узнайте, как соглашается ремонт.
Попросите финальное предложение в письменном виде.
Сохраните договор, приложения, контакты страховщика и инструкцию при страховом случае.
Если страховой агент объясняет все устно, но не может указать соответствующий пункт договора, это слабая основа для решения. В страховании выплата производится не по логике “мне так сказали”, а по условиям документа.
Типичные ошибки водителей
Первая ошибка – купить самый дешевый полис без анализа франшизы. Высокая франшиза может съесть большинство выплаты при среднем повреждении.
Вторая ошибка – не проверить территорию действия. Если авто стоит в регионе или общине, исключенной из покрытия, полис может не сработать.
Третья ошибка — путать автогражданку, КАСКО и военное КАСКО. Автогражданка работает для ответственности перед другими участниками ДТП, а не для ремонта вашего авто после обстрела.
Четвертое заблуждение — думать, что отдельный военный полис покрывает все риски. Если требуется защита от ДТП, похищения, стихии и военных событий, следует рассматривать более широкое КАСКО с соответствующими опциями.
Пятое заблуждение — начать ремонт до осмотра. Это может усложнить урегулирование.
Шестая ошибка — не фиксировать происшествие из-за полиции. Для военных рисков страховщик часто просит официальные документы, в частности выписку из ЕРДР или иное подтверждение, предусмотренное договором.
Седьмая ошибка – не учитывать пригодные остатки при полной гибели. Если автомобиль уничтожен, но часть деталей имеет стоимость, договор может предусматривать особый порядок расчета.
Вывод
Военное КАСКО может быть полезной финансовой защитой для владельцев авто в Украине, особенно если машина дорогая, новая, кредитная, нужна для работы или постоянно стоит под открытым небом в большом городе. Такой полис может покрывать повреждения от ракет, дронов, обломков, взрывной волны, средств ПВО/ПРО и связанных последствий, но точный перечень зависит от договора.
Стоимость часто считается как процент от страховой суммы, а на рынке встречаются ориентиры примерно от 0,8% до 2% стоимости авто в год. Но тариф не должен являться главным критерием. Решающие вещи – франшиза, лимит выплаты, территория действия, покрытые события, исключения, порядок документального подтверждения и правила ремонта.
Лучшее решение – сравнивать несколько предложений, читать условия к оплате и считать реальную выплату в типичных сценариях: выбитое стекло, поврежденная оптика, кузовной ремонт, пожар рядом или полная гибель авто. Военное КАСКО не убирает риск прилета, но может снизить финансовый удар после происшествия.
FAQ
Что такое военное КАСКО?
Военное КАСКО — страховка автомобиля от определенных договором военных рисков: ракет, дронов, обломков, взрывной волны, средств ПВО/ПРО, пожара или полного уничтожения авто. Конкретный список событий зависит от условий страховщика.
Сколько стоит страхование авто от ракет и дронов?
Ориентировочно на рынке встречаются тарифы около 0,8–2% стоимости авто в год. Например, Delo.ua приводило данные об ARX с диапазоном 0,8–2%, ИНГО со стартом 1,08% как дополнительный риск к КАСКО и 1,5% для отдельного полиса, а Арсенал Страхование в FAQ отмечает тариф Патронуса 1,99% в год.
Покрывает ли автогражданка повреждение авто от обстрела?
Нет. Автогражданка предназначена для возмещения ущерба пострадавшим в ДТП в пределах ответственности водителя. МТСБУ объясняет, что автогражданка не предназначена для ремонта вашего собственного автомобиля после ДТП по вашей вине. Для собственного авто требуется КАСКО или отдельный полис военных рисков.
Покрывает ли военное КАСКО взрывную волну?
Может покрываться, если это прямо указано в договоре. Некоторые продукты описывают прямое и опосредованное влияние ракет, дронов, обломков, средств ПВО/ПРО и связанных последствий. Перед оплатой нужно проверить, входят ли взрывная волна, пожар, обломки зданий и падение конструкций.
Действует ли военное КАСКО на прифронтовых территориях?
Не всегда. Многие программы имеют территориальные ограничения: оккупированные территории, зоны активных боевых действий, общины из официальных перечней или отдельные регионы могут быть исключены. PZU и ARX в публичных условиях прямо привязывают покрытие к территориальным ограничениям и статусу общин на дату происшествия.
Что такое франшиза в военном КАСКО?
Франшиза – это часть ущерба, которую владелец авто платит сам. Если франшиза составляет 10% страховой суммы при автомобиле за 1 млн грн, владелец может нести 100 000 грн ущерба самостоятельно. Поэтому нужно считать не только тариф полиса, но реальную сумму возможной выплаты после франшизы.
Какие документы нужны для выплат после обстрела?
Обычно нужны документы владельца, свидетельство о регистрации авто, полис, фото и видео повреждений, заявление в полицию, талон-сообщение, выписка из ЕРДР или другой документ, предусмотренный договором, а также осмотр и калькуляция ремонта. ИНГО среди доказательств страхового случая с военными рисками называет выписку из ЕРДР.
Можно ли ремонтировать автомобиль сразу после обстрела?
Лучше не начинать ремонт до осмотра страховщика или письменного согласования, если договор не разрешает иное. Сначала нужно зафиксировать повреждения, сообщить полиции и страховой компании, получить инструкции и сохранить доказательства. Аварийные действия по безопасности возможны, но их желательно зафиксировать фото и видео.
Что делать, если автомобиль полностью уничтожен?
Нужно обратиться в полицию или другой орган досудебного расследования, получить документ о статусе потерпевшего лица, сообщить страховщику и соблюдать условия договора. Главный сервисный центр МВД объясняет, что уничтоженные или невосстанавливаемые авто нужно выбраковать, а мобильные сервисные центры МВД могут предоставлять такие услуги бесплатно в соответствующих случаях.
Кому выгоднее всего оформлять военное КАСКО?
Больше всего смысла полис имеет для владельцев новых, дорогих, кредитных, служебных авто, электромобилей и машин, которые часто стоят под открытым небом в крупных городах. Для старого недорогого авто решения зависит от тарифа, франшизы, лимита выплаты и готовности владельца самостоятельно покрыть возможную потерю.
undefined

