
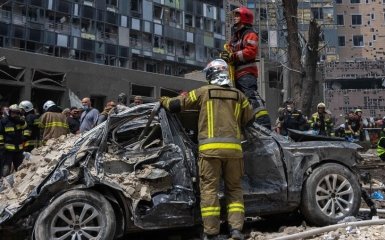
Воєнне КАСКО — це страховий захист автомобіля від пошкодження або знищення внаслідок воєнних ризиків: ракетних ударів, атак дронів, падіння уламків, вибухової хвилі, пожежі після прильоту, дії засобів ППО чи руйнування конструкцій поруч. Для українських водіїв така страховка стала практичною відповіддю на реальність, у якій автомобіль може постраждати не в ДТП, а на парковці біля будинку, офісу, ТРЦ або під час стоянки просто неба.
Головні тези:
- Воєнне КАСКО — це не окремий державний вид страхування, а ринкова назва продуктів, які покривають визначені договором збитки від воєнних подій.
- Попит зріс через очевидний ризик для авто у великих містах і населених пунктах, які регулярно зазнають атак.
- Найчастіша помилка водія — думати, що будь-який поліс із воєнним ризиком автоматично замінює повне КАСКО.
Звичайна автоцивілка не ремонтує власне авто після обстрілу. Вона створена для компенсації шкоди потерпілим у ДТП, а МТСБУ прямо пояснює: автоцивілка не призначена для ремонту вашого власного автомобіля після ДТП з вашої вини. Для захисту саме свого автомобіля потрібне КАСКО, окремий поліс воєнних ризиків або повне КАСКО з доданим воєнним покриттям.
Станом на 10 вересня 2026 року українські страховики пропонують різні формати такого захисту: окремий короткостроковий поліс на 3–6–12 місяців, додаткову опцію до повного КАСКО або спеціальну програму тільки від воєнних ризиків. Умови суттєво відрізняються: тариф може залежати від вартості авто, віку, території експлуатації, франшизи, ліміту відшкодування, чинного КАСКО та переліку покритих подій.
Що таке воєнне КАСКО простими словами
Воєнне КАСКО — це не окремий державний вид страхування, а ринкова назва продуктів, які покривають визначені договором збитки від воєнних подій. У різних компаній назви можуть бути різними: “воєнні ризики”, “захист від воєнних ризиків”, “КАСКО від прильотів”, “Залізний купол”, “Патронус” або інші комерційні назви.
Юридично вирішальне значення має не назва, а договір. Закон України “Про страхування” визначає страховий випадок як подію, передбачену договором страхування або законодавством, ризик виникнення якої застрахований, і з настанням якої виникає обов’язок страховика здійснити страхову виплату. Тому питання “чи покривається обстріл” потрібно перевіряти не в рекламному банері, а в умовах конкретного договору.
У практичному сенсі воєнне КАСКО відповідає на три питання:
що саме сталося з авто;
чи ця подія входить до покриття;
як страховик розрахує виплату.
Наприклад, одна програма може покривати пряме влучання ракети або дрона, падіння уламків і вибухову хвилю. Інша — мати обмеження щодо пожежі, руйнування будівельних конструкцій, території, віку авто, франшизи або повної загибелі транспортного засобу.
Чому попит на воєнне КАСКО зріс
Попит зріс через очевидний ризик для авто у великих містах і населених пунктах, які регулярно зазнають атак. Машина може стояти біля будинку й отримати пошкодження від скла, уламків фасаду, частин дрона, вибухової хвилі, пожежі сусіднього авто або обвалення конструкції.
За даними Delo.ua, яке опитало страхові компанії, у першій половині 2026 року попит на страхування авто від воєнних ризиків суттєво зріс: “ІНГО” за січень–червень отримала 71,8 млн грн платежів за такими програмами, ARX за перші п’ять місяців виплатила 21 млн грн більш ніж за сотню пошкоджених авто, а “Арсенал Страхування” повідомляла про понад 200 врегульованих випадків від початку повномасштабного вторгнення на суму більш ніж 46 млн грн.
Причина не зводиться до кількості договорів. Ремонт сучасного авто суттєво подорожчав: фари, панорамний дах, камери, радари, датчики, електронні блоки, декоративні елементи й кузовні роботи можуть коштувати десятки або сотні тисяч гривень. Навіть якщо авто не знищене, дрібні на перший погляд уламки можуть пошкодити скло, оптику, дах, капот, лакофарбове покриття, проводку або салон.
Що може покривати страховка від ракет і дронів
Типове покриття воєнного КАСКО може включати пошкодження або повну загибель автомобіля внаслідок прямої чи опосередкованої дії ракет, безпілотників, баражуючих боєприпасів, уламків, засобів протиповітряної чи протиракетної оборони, вибухової хвилі або пов’язаних із цим наслідків. Але конкретний перелік залежить від договору.
PZU описує захист від воєнних ризиків як покриття наслідків, пов’язаних із воєнною обстановкою, тоді як КАСКО покриває стандартні ризики на кшталт ДТП, викрадення, стихійних явищ; для авто у воєнний час компанія вказує ліміт відшкодування до 5 млн грн на один транспортний засіб.
ARX у продукті “Залізний купол” визначає воєнні ризики як втрату або пошкодження транспортного засобу виключно в результаті прямого чи опосередкованого впливу ракет, безпілотників, їхніх уламків, засобів ППО та ПРО; для окремого продукту зазначається франшиза 10% страхової суми, а за наявності певного чинного КАСКО ARX на дату події франшиза може не застосовуватися.
“Арсенал Страхування” у продукті “Патронус” описує покриття пошкодження або знищення авто внаслідок прямої чи опосередкованої дії ракет, дронів, баражуючих боєприпасів, засобів ППО/ПРО та їхніх уламків, якщо територія страхування не входить до територій, де ведуться бойові дії або діють інші виключення договору.
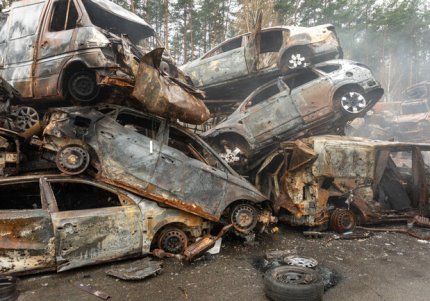
Що воєнне КАСКО зазвичай не покриває
Найчастіша помилка водія — думати, що будь-який поліс із воєнним ризиком автоматично замінює повне КАСКО. Це не так. Окремий дешевший продукт може покривати тільки воєнні події й не працювати при звичайній ДТП, викраденні, падінні дерева під час буревію, наїзді на яму, пошкодженні на парковці або протиправних діях третіх осіб.
“Арсенал Страхування” у FAQ прямо розділяє продукти: КАСКО ALL RISKS і КАСКО 50/50 покривають викрадення, ДТП, стихійні явища, пожежу, падіння предметів та інші події, а КАСКО “Патронус” покриває виключно воєнні ризики. ІНГО також радить для максимального захисту від ДТП, стихії, пожежі, розбою, викрадення та інших ризиків укладати договір КАСКО, тоді як “Відбій тривоги” сфокусований на наслідках воєнних дій.
Типові виключення, які потрібно шукати в договорі:
території активних бойових дій;
тимчасово окуповані території;
окремі прикордонні або прифронтові населені пункти;
авто на тимчасовій реєстрації чи транзитних номерах;
використання авто як таксі або для платного перевезення, якщо це не погоджено;
пошкодження до початку дії договору;
події без належної фіксації;
порушення строків повідомлення страховика;
ремонт до огляду без погодження;
відсутність підтверджувальних документів;
окремі види спецтранспорту або комерційного використання.
Кожен із цих пунктів може бути вирішальним. Поліс за привабливою ціною може виявитися слабким, якщо територія стоянки авто виключена з покриття або ліміт нижчий за реальну вартість машини.
Скільки коштує воєнне КАСКО
На ринку часто трапляються тарифи в межах приблизно 0,8–2% від вартості авто на рік, але це орієнтир, а не гарантована ціна. За даними Delo.ua, ARX пропонувала річну ціну “Залізного купола” в діапазоні 0,8–2% від вартості машини з можливістю оформлення на 3, 6 або 12 місяців, “ІНГО” для доданого воєнного ризику до звичайного КАСКО вказувала старт від 1,08%, а для окремого поліса — від 1,5%. “Арсенал Страхування” у FAQ зазначає для “Патронуса” річний тариф 1,99% страхової суми, 0,99% на 3 місяці та 1,49% на 6 місяців.
Приблизний розрахунок:
авто за 500 000 грн при тарифі 1% — близько 5 000 грн на рік;
авто за 1 000 000 грн при тарифі 0,8–2% — близько 8 000–20 000 грн;
авто за 2 000 000 грн при тарифі 0,8–2% — близько 16 000–40 000 грн;
авто за 4 000 000 грн при тарифі 1,5% — близько 60 000 грн.
Але фактична ціна може змінюватися через вік автомобіля, марку, ринкову вартість, місце експлуатації, строк договору, франшизу, наявність звичайного КАСКО, кількість попередніх страхових випадків, документи, спосіб огляду й індивідуальні правила страховика.
Що таке франшиза і чому вона важлива
Франшиза — це частина збитку, яку власник авто оплачує сам. Вона може бути фіксованою сумою або відсотком. У воєнному КАСКО франшиза часто суттєво впливає на реальну користь поліса.
Наприклад, якщо страхова сума становить 1 000 000 грн, а безумовна франшиза — 10% страхової суми, то власник фактично бере на себе 100 000 грн. Якщо уламки пошкодили скло й фару на 80 000 грн, виплата може не мати сенсу або бути нульовою залежно від умов. Якщо збиток 400 000 грн, страхова може компенсувати суму після віднімання франшизи.
ARX для окремого “Залізного купола” зазначає безумовну франшизу 10% страхової суми, водночас за наявності окремих чинних договорів КАСКО ARX на дату події франшиза за цим ризиком може не застосовуватися. У “Патронусі” за даними публічних матеріалів франшиза може відрізнятися залежно від ремонту чи повної загибелі авто, тому її потрібно перевіряти в чинній редакції договору.
Низький тариф не завжди вигідний, якщо франшиза висока. Водій має порівнювати не “скільки коштує поліс”, а “скільки я реально отримаю після пошкодження”.
Ліміт виплати: головний ризик для дорогого авто
Страхова сума й ліміт відповідальності — це максимальна межа, до якої страховик відповідає за договором. Якщо авто коштує 3 млн грн, а ліміт відшкодування становить 1,5 млн грн, повна загибель машини не означає повернення її ринкової вартості.
ІНГО для продукту “Відбій тривоги” вказує, що страхова сума встановлюється в розмірі вартості транспортного засобу, але не більше 3 млн грн, якщо інше не зазначено в договорі; також наведені обмеження за типом реєстрації та окремими документами, які можуть знадобитися для підтвердження страхового випадку. PZU у матеріалах про воєнні ризики зазначає максимальний ліміт відповідальності до 5 млн грн на один транспортний засіб.
Для недорогого авто ліміт може бути достатнім. Для нового преміального кросовера, електромобіля, службового авто з додатковим обладнанням або машини з дорогими системами допомоги водієві ліміт потрібно рахувати окремо. Особливо важливо перевірити, чи входить у страхову суму додаткове обладнання: зарядні кабелі, багажна система, спецобладнання, дорогі колеса, тюнінг або встановлена після купівлі електроніка.
Територія дії: де поліс може не працювати
Воєнне КАСКО майже завжди має територіальні обмеження. Страховик може виключати тимчасово окуповані території, райони активних бойових дій, громади з офіційного переліку територій бойових дій, окремі області або населені пункти біля фронту чи кордону.
PZU у корпоративному описі воєнних ризиків зазначає, що покриття діє за умови, що на дату події територія не вийшла з-під контролю органів влади України та не знаходиться в зоні воєнних або бойових дій, територіях АТО/ООС, а також серед перелічених областей і територій відповідно до умов продукту. ARX в інформаційному документі також прив’язує дію покриття до територіальних громад, які не входять до територій бойових дій, можливих бойових дій або тимчасово окупованих територій згідно з документами компетентних органів.
Перед купівлею поліса потрібно перевірити адресу, де авто фактично стоїть більшу частину часу. Якщо машина постійно перебуває в регіоні, який страховик виключає, поліс може не дати очікуваного захисту.
Окреме воєнне КАСКО чи повне КАСКО з воєнним ризиком
Є два основні підходи.
Перший — окремий поліс тільки від воєнних ризиків. Він дешевший, простіший і підходить водієві, який хоче захиститися саме від ракет, дронів, уламків, вибухової хвилі та подібних подій. Але звичайні ДТП, викрадення, стихія або пошкодження на парковці можуть залишатися поза покриттям.
Другий — повне КАСКО з доданим воєнним ризиком. Воно коштує дорожче, зате покриває ширший перелік подій. ІНГО на сторінці КАСКО зазначає, що повне КАСКО може покривати різні ризики, а “Відбій тривоги” є окремою програмою для збитків від воєнних ризиків; середній ринковий тариф повного КАСКО компанія описує в діапазоні 2,5–6% вартості авто на рік.
Окремий поліс може бути логічним для авто, яке стоїть просто неба у великому місті, але власник готовий самостійно нести ризик звичайної ДТП. Повне КАСКО з воєнним розширенням краще підходить для нового, кредитного, лізингового, корпоративного або дорогого авто, де будь-який великий збиток критичний для бюджету.
Кому воєнне КАСКО потрібне найбільше
Найбільше сенсу в такому полісі для власників авто, які мають високий ризик стоянки та дорогий ремонт. Це мешканці великих міст, водії без підземного паркінгу, власники нових і дорогих машин, електромобілів, кросоверів із панорамним дахом, авто з матричною оптикою, камерами, радарами, дорогими кузовними деталями й складною електронікою.
Поліс варто розглянути, якщо:
авто часто стоїть у дворі багатоповерхівки;
поруч є скляні фасади, бізнес-центри, ТРЦ або щільна парковка;
машина потрібна для роботи щодня;
авто куплене в кредит або лізинг;
ремонт навіть дрібних пошкоджень буде дорогим;
немає підземного паркінгу;
власник не готовий самостійно покривати ризик повної втрати;
авто має високу ринкову вартість.
Для старої машини з низькою ринковою ціною рішення не таке очевидне. Якщо франшиза велика, а ліміт імовірної виплати близький до вартості поліса за кілька років, економічний сенс може бути слабким. У такому випадку краще чесно порахувати: скільки коштує авто, скільки коштує поліс, яка франшиза, яка ймовірна виплата й чи є дешевший спосіб зменшити ризик, наприклад платний підземний паркінг.
Як порівнювати поліси: не дивіться тільки на відсоток
Тариф 0,8%, 1,5% або 1,99% сам по собі мало що говорить. Два поліси за однакову ціну можуть мати різний ліміт, франшизу, територію дії, перелік винятків, правила огляду, порядок ремонту й строки виплати.
Перед оплатою порівняйте:
що саме вважається воєнним ризиком;
чи покривається вибухова хвиля;
чи покриваються уламки ППО/ПРО;
чи покривається пожежа після прильоту;
чи покривається падіння скла, фасаду, дерева або конструкцій після вибуху;
чи є покриття при повній загибелі;
яка франшиза при ремонті;
яка франшиза при повній загибелі;
який ліміт виплати;
чи зменшується страхова сума після першої виплати;
чи відновлюється страхова сума;
які території виключені;
які документи потрібні після події;
чи можна ремонтувати авто на обраній СТО;
чи враховується знос деталей;
чи покривається евакуатор;
чи потрібно чекати огляду страховика до ремонту.
Окремо перевірте, як страховик визначає конструктивну загибель авто. У договорі може бути прописано, що автомобіль вважається економічно недоцільним до ремонту, якщо вартість відновлення перевищує певний відсоток його страхової вартості. Після цього з виплати можуть відняти франшизу й вартість придатних залишків.
Які документи знадобляться після обстрілу
Пакет документів залежить від договору, але зазвичай страховик просить підтвердити саму подію, право на автомобіль, обставини пошкодження й розмір збитку. ІНГО на сторінці продукту зазначає, що основним документом доказу страхового випадку з воєнними ризиками є витяг із ЄРДР, а також може знадобитися довідка медичного закладу щодо стану водія в окремих випадках, наприклад при зіткненні з воєнною технікою.
Практично водієві варто бути готовим до таких документів:
паспорт або інший документ власника;
РНОКПП;
свідоцтво про реєстрацію авто;
страховий договір або номер поліса;
фото й відео пошкоджень;
дані про місце й час події;
заява до поліції;
талон-повідомлення;
витяг з ЄРДР або інший документ, передбачений страховиком;
акт огляду або висновок експерта;
рахунок СТО або калькуляція ремонту;
документи на евакуатор, якщо він покривається.
МВС у матеріалі щодо фіксації пошкодженого майна після обстрілів пояснює, що слідчо-оперативна група оглядає пошкоджене майно, складає протокол огляду, після звернення поліція надає талон-повідомлення, а після внесення відомостей до ЄРДР — на вимогу заявника або потерпілого може надати витяг з ЄРДР.
Що робити, якщо авто пошкоджене ракетою або дроном
Перший крок — безпека. Не підходьте до авто, якщо поруч є уламки, дим, вогонь, обірвані дроти, запах пального, пошкоджені газові труби, нестійкі конструкції або робота екстрених служб. Кабінет Міністрів України радить у разі виявлення уламків ракет або безпілотників не фотографувати й не публікувати такі знімки, а відразу повідомити 101 чи 102 та дочекатися ДСНС або поліції.
Коли територія безпечна й служби дозволяють доступ, дійте так:
Зафіксуйте загальний план місця події.
Зробіть фото авто з різних боків.
Окремо сфотографуйте номерні знаки, VIN, пробіг, пошкодження скла, кузова, салону, фар і коліс.
Не чіпайте уламки та підозрілі предмети.
Повідомте поліцію й страхову компанію.
Уточніть у страховика, які документи потрібні саме за вашим договором.
Не починайте ремонт до огляду, якщо договір цього не дозволяє.
Збережіть чеки за евакуатор, стоянку й аварійні роботи.
Отримайте письмову інструкцію від страховика.
Після огляду погодьте СТО або порядок виплати.
Якщо авто не підлягає відновленню, його все одно потрібно зняти з обліку. Головний сервісний центр МВС нагадує, що автомобілі, знищені або пошкоджені внаслідок обстрілу, можна вибракувати, а для цього потрібно звернутися до органів досудового розслідування й отримати документ, що підтверджує статус потерпілої особи; у відповідних випадках мобільні сервісні центри МВС надають такі послуги безоплатно.
Чи можна ремонтувати авто до огляду страховика
Загальне правило — не поспішати з ремонтом до огляду або письмового погодження страховика. Якщо змінити стан авто, викинути уламки, замінити скло, відновити кузов або розібрати салон до фіксації, страховик може поставити під сумнів обсяг збитку.
МТСБУ у контексті ДТП пояснює схожу страхову логіку: пошкоджене майно потрібно зберігати в тому стані, у якому воно було після події, до огляду аварійним комісаром або експертом, а також забезпечити можливість такого огляду. Для воєнного КАСКО конкретні строки й правила визначає договір, але принцип той самий: спершу фіксація, потім ремонт.
Виняток — дії для усунення небезпеки. Якщо потрібно загасити вогонь, перекрити витік пального, евакуювати авто з небезпечної зони або закрити салон від дощу після вибитого скла, це може бути необхідним. Але перед такими діями варто максимально зафіксувати стан авто фото й відео та повідомити страховика.
Як впливає місце паркування
Паркінг не замінює страховку, але може зменшити ймовірність збитку. Підземний або капітальний паркінг часто краще захищає від скла, легких уламків, падіння елементів фасаду, гілок і частини наслідків вибухової хвилі. Відкрита стоянка біля скляного фасаду, старих балконів, рекламних конструкцій, дерев або щільно припаркованих авто має вищий ризик.
Але страховик дивиться не тільки на факт пошкодження, а й на умови договору. Деякі продукти можуть містити вимоги щодо території експлуатації, місця зберігання, повідомлення про зміну умов або комерційного використання. “Арсенал Страхування” у матеріалах “Патронуса” серед обставин, що істотно впливають на оцінку ризику, називає зміну умов зберігання, режиму або території експлуатації, передачу авто в оренду, використання для таксі та інші зміни.
Тому якщо авто почало постійно стояти в іншому місті, використовується як таксі, передане в оренду або має змінені умови експлуатації, це потрібно перевірити за договором і, за потреби, повідомити страховика.
Чи є сенс страхувати старе авто
Для старого авто рішення залежить від арифметики. Якщо автомобіль коштує 250 000 грн, поліс на рік коштує 5 000 грн, а франшиза становить 10% страхової суми, власник фактично бере на себе 25 000 грн першого збитку. Якщо ймовірний ремонт після уламків коштуватиме 20 000–30 000 грн, користь поліса може бути обмеженою. Якщо ж авто може бути повністю втрачено, а воно критично потрібне для роботи, страховка може мати сенс навіть для не нового автомобіля.
Для дорогого авто логіка інша. Одна матрична фара, панорамний дах, радар адаптивного круїзу, камера, блок керування або кузовна панель можуть коштувати більше, ніж річний поліс. Тому воєнне КАСКО часто виглядає найбільш раціонально для новіших, кредитних, корпоративних і преміальних авто.
Правильне питання звучить так: чи готовий власник самостійно оплатити повну втрату або великий ремонт. Якщо ні — страховка може бути частиною фінансового захисту.
Як перевірити страховика перед купівлею
Воєнне КАСКО — фінансовий продукт, тому важлива не тільки ціна, а надійність компанії, порядок врегулювання, реальні виплати, зрозумілі документи й доступність комунікації.
Перевірте:
чи має компанія ліцензію;
чи публікує інформацію про страховий продукт;
чи є чинні умови договору;
чи зрозуміло описані виключення;
чи є приклади виплат;
як швидко приймають заяви;
чи доступне онлайн-врегулювання;
чи є партнерські СТО;
чи можна отримати письмову консультацію до оплати;
чи не містить договір надмірно широких підстав для відмови.
У договорі страхування страхувальник теж має обов’язки. Закон про страхування передбачає, що при укладенні договору щодо майнових ризиків страхувальник повинен повідомити страховика про страховий інтерес щодо майна, а також надавати правдиву інформацію в межах умов договору. Якщо приховати важливі обставини — наприклад, комерційне використання авто або інший регіон постійної експлуатації, — це може створити проблеми під час виплати.
Покрокова схема вибору воєнного КАСКО
Оцініть ринкову вартість авто.
Визначте, де машина ночує і де перебуває найчастіше.
Перевірте, чи не виключена ця територія з покриття.
Вирішіть, потрібен окремий воєнний поліс чи повне КАСКО.
Порівняйте не менше 3 пропозицій.
Перевірте перелік покритих подій.
Окремо подивіться франшизу при ремонті й повній загибелі.
Перевірте максимальний ліміт виплати.
Уточніть, чи зменшується страхова сума після першої виплати.
Прочитайте виключення.
З’ясуйте, які документи потрібні після обстрілу.
Перевірте правила огляду авто перед укладенням договору.
Дізнайтеся, як погоджується ремонт.
Попросіть фінальну пропозицію письмово.
Збережіть договір, додатки, контакти страховика й інструкцію при страховому випадку.
Якщо страховий агент пояснює все усно, але не може показати відповідний пункт договору, це слабка основа для рішення. У страхуванні виплата відбувається не за логікою “мені так сказали”, а за умовами документа.
Типові помилки водіїв
Перша помилка — купити найдешевший поліс без аналізу франшизи. Висока франшиза може “з’їсти” більшість виплати при середньому пошкодженні.
Друга помилка — не перевірити територію дії. Якщо авто стоїть у регіоні або громаді, яка виключена з покриття, поліс може не спрацювати.
Третя помилка — плутати автоцивілку, КАСКО і воєнне КАСКО. Автоцивілка працює для відповідальності перед іншими учасниками ДТП, а не для ремонту вашого авто після обстрілу.
Четверта помилка — думати, що окремий воєнний поліс покриває всі ризики. Якщо потрібен захист від ДТП, викрадення, стихії й воєнних подій, потрібно розглядати ширше КАСКО з відповідними опціями.
П’ята помилка — почати ремонт до огляду. Це може ускладнити врегулювання.
Шоста помилка — не фіксувати подію через поліцію. Для воєнних ризиків страховик часто просить офіційні документи, зокрема витяг з ЄРДР або інше підтвердження, передбачене договором.
Сьома помилка — не враховувати придатні залишки при повній загибелі. Якщо авто знищене, але частина деталей має вартість, договір може передбачати особливий порядок розрахунку.
Висновок
Воєнне КАСКО може бути корисним фінансовим захистом для власників авто в Україні, особливо якщо машина дорога, нова, кредитна, потрібна для роботи або постійно стоїть просто неба у великому місті. Такий поліс може покривати пошкодження від ракет, дронів, уламків, вибухової хвилі, засобів ППО/ПРО та пов’язаних наслідків, але точний перелік залежить від договору.
Вартість часто рахується як відсоток від страхової суми, а на ринку трапляються орієнтири приблизно від 0,8% до 2% вартості авто на рік. Але тариф не має бути головним критерієм. Вирішальні речі — франшиза, ліміт виплати, територія дії, покриті події, виключення, порядок документального підтвердження й правила ремонту.
Найкраще рішення — порівнювати кілька пропозицій, читати умови до оплати й рахувати реальну виплату в типових сценаріях: вибите скло, пошкоджена оптика, кузовний ремонт, пожежа поруч або повна загибель авто. Воєнне КАСКО не прибирає ризик прильоту, але може зменшити фінансовий удар після події.
FAQ
Що таке воєнне КАСКО?
Воєнне КАСКО — це страховка автомобіля від визначених договором воєнних ризиків: ракет, дронів, уламків, вибухової хвилі, засобів ППО/ПРО, пожежі або повного знищення авто. Конкретний перелік подій залежить від умов страховика.
Скільки коштує страхування авто від ракет і дронів?
Орієнтовно на ринку трапляються тарифи близько 0,8–2% вартості авто на рік. Наприклад, Delo.ua наводило дані про ARX із діапазоном 0,8–2%, ІНГО зі стартом 1,08% як додатковий ризик до КАСКО та 1,5% для окремого поліса, а “Арсенал Страхування” у FAQ зазначає тариф “Патронуса” 1,99% на рік.
Чи покриває автоцивілка пошкодження авто від обстрілу?
Ні. Автоцивілка призначена для відшкодування шкоди потерпілим у ДТП у межах відповідальності водія. МТСБУ пояснює, що автоцивілка не призначена для ремонту вашого власного автомобіля після ДТП з вашої вини. Для власного авто потрібне КАСКО або окремий поліс воєнних ризиків.
Чи покриває воєнне КАСКО вибухову хвилю?
Може покривати, якщо це прямо зазначено в договорі. Деякі продукти описують прямий і опосередкований вплив ракет, дронів, уламків, засобів ППО/ПРО та пов’язаних наслідків. Перед оплатою потрібно перевірити, чи входять саме вибухова хвиля, пожежа, уламки будівель і падіння конструкцій.
Чи діє воєнне КАСКО на прифронтових територіях?
Не завжди. Багато програм мають територіальні обмеження: окуповані території, зони активних бойових дій, громади з офіційних переліків або окремі регіони можуть бути виключені. PZU та ARX у публічних умовах прямо прив’язують покриття до територіальних обмежень і статусу громад на дату події.
Що таке франшиза у воєнному КАСКО?
Франшиза — це частина збитку, яку власник авто сплачує сам. Якщо франшиза становить 10% страхової суми при авто за 1 млн грн, власник може нести 100 000 грн збитку самостійно. Тому потрібно рахувати не тільки тариф поліса, а реальну суму можливої виплати після франшизи.
Які документи потрібні для виплати після обстрілу?
Зазвичай потрібні документи власника, свідоцтво про реєстрацію авто, поліс, фото й відео пошкоджень, заява до поліції, талон-повідомлення, витяг з ЄРДР або інший документ, передбачений договором, а також огляд і калькуляція ремонту. ІНГО серед доказів страхового випадку з воєнними ризиками називає витяг із ЄРДР.
Чи можна ремонтувати авто одразу після обстрілу?
Краще не починати ремонт до огляду страховика або письмового погодження, якщо договір не дозволяє інше. Спершу потрібно зафіксувати пошкодження, повідомити поліцію та страхову компанію, отримати інструкції й зберегти докази. Аварійні дії для безпеки можливі, але їх бажано зафіксувати фото й відео.
Що робити, якщо авто повністю знищене?
Потрібно звернутися до поліції або іншого органу досудового розслідування, отримати документ про статус потерпілої особи, повідомити страховика й дотримуватися умов договору. Головний сервісний центр МВС пояснює, що знищені або невідновлювані авто потрібно вибракувати, а мобільні сервісні центри МВС можуть надавати такі послуги безоплатно у відповідних випадках.
Кому найвигідніше оформлювати воєнне КАСКО?
Найбільше сенсу поліс має для власників нових, дорогих, кредитних, службових авто, електромобілів і машин, які часто стоять просто неба у великих містах. Для старого недорогого авто рішення залежить від тарифу, франшизи, ліміту виплати й готовності власника самостійно покрити можливу втрату.

